【2026年冬】ボーナスが気づいたら消える30代・40代へ。振り込まれる前に決める「3分割ルール」
※本記事にはプロモーションが含まれます
冬の足音が近づいてくると、僕たち30代・40代の会社員にとって最大の関心事といえば、やはり「冬のボーナス」ですよね。毎日の満員電車での通勤や、プレッシャーのかかる仕事、複雑な人間関係のストレス……それらを乗り越えて手にするまとまったお金は、一年の労をねぎらってくれる最高のカンフル剤です。
ボーナス入った!…はずなのに、去年の分、何に使ったか全然覚えてないんだよな…
ATMの画面やネットバンキングのアプリを開いて、いつもより桁の多い残高を見たときのあの高揚感。何を買おうか、家族とどこへ行こうかと考える時間は本当に楽しいものです。
しかし、ここでお聞きしたいことがあります。「去年の冬のボーナス、何にいくら使ったか明確に覚えていますか?」
おそらく、多くの方が「あれ? 何かに使ったはずだけど、気づいたら口座から消えていた……」と苦笑いしているのではないでしょうか。実は僕も、かつてはそうでした。車を買ったとか、海外旅行に行ったとか、そういった大きな買い物をした記憶もないのに、春先にはすっかりいつもの残高に戻っている。あの言葉にできない喪失感は、多くの男性が経験しているはずです。
せっかくのボーナスを「何となく」で終わらせないためには、振り込まれた後に考えるのでは遅いのです。勝負は「振り込まれる前」に決まっています。今回は、ボーナスが手元に届く前に決めておきたい「3分割ルール」について、同世代の皆さんに向けてお話ししていきます。
- 配分は、振り込まれる『前』に決めるのが勝負
- 分け方は『貯める分・使う分・投資に回す分』の3つだけ
- 使う分は予算を決めて、罪悪感なく楽しんでOK
なぜボーナスは「気づいたら消えやすい」のか?
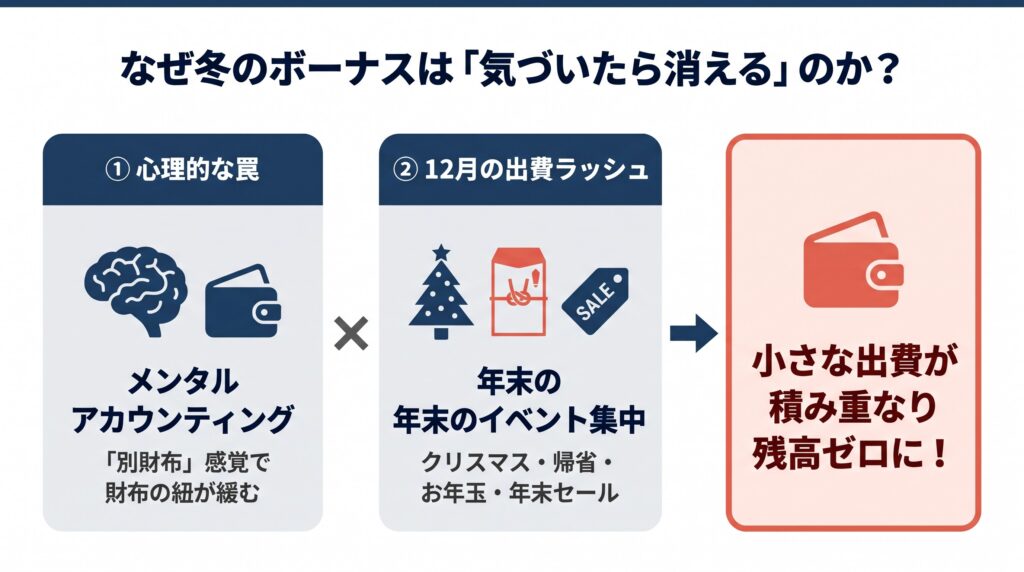
そもそも、なぜボーナスはあんなにもあっけなく消えてしまうのでしょうか。その背景には、僕たちが陥りがちな「心理的な罠」と「時期的な要因」の2つが潜んでいます。
まず一つ目の心理的な罠ですが、行動経済学の分野では「メンタルアカウンティング(心の家計簿)」と呼ばれたりします。人は同じお金であっても、手に入れた経緯によって無意識に扱い方を変えてしまう傾向があります。毎月決まって振り込まれるお給料は「日々の生活を支える大切なお金」として家計のやり繰りに気を配るのに、ボーナスのような臨時収入は「普段とは別の財布」として捉えてしまいがちです。
「せっかくのボーナスだから」「いつも家族のために頑張っているから」という大義名分が立ちやすく、財布の紐が一気に緩んでしまうのです。
そして、この心理的な罠に拍車をかけるのが、12月という時期的な要因です。
冬のボーナスが支給されるタイミングは、一年で最も出費がかさむ時期と見事に重なります。クリスマスには子どもへのプレゼントや家族での豪華な外食。年末年始になれば、実家への帰省費用、親戚の子どもたちへのお年玉、お歳暮、集まりに持参する手土産代などが次々と襲いかかってきます。さらに、ブラックフライデーから続く年末の大セールや初売りなど、街全体が「消費」を促すお祭りムードに包まれます。
普段なら「これは本当に必要か?」と冷静に判断できる30代・40代の男性でも、口座にまとまったお金が入っている安心感と、年末特有のイベントラッシュが相まって、「まあ、ボーナスが出たからこれくらいはいいか」と一つひとつの出費に寛容になってしまいます。この「数千円、数万円の小さな見過ごし」の積み重ねが、結果として「何に使ったか分からないけれど消えていた」という現象を引き起こすのです。
2026年冬のボーナス事情と「貯められない」という今の空気感
「ボーナスが消えてしまう」と悩んでいるのは、決してあなた一人ではありません。ここで少し、世間のデータを見てみましょう。
厚生労働省の「毎月勤労統計調査」によると、2025年の冬のボーナスの平均は424,889円でした。さらに、三菱UFJリサーチ&コンサルティングの予測では、2026年冬のボーナスは446,252円になるとされています。金額としては決して小さくないまとまったお金が動くことになります。
では、皆さんはそのお金を何に使おうとしているのでしょうか。Pontaリサーチが2026年9月に実施し、10月29日に発表した「第65回 Ponta消費意識調査」に興味深いデータがあります。
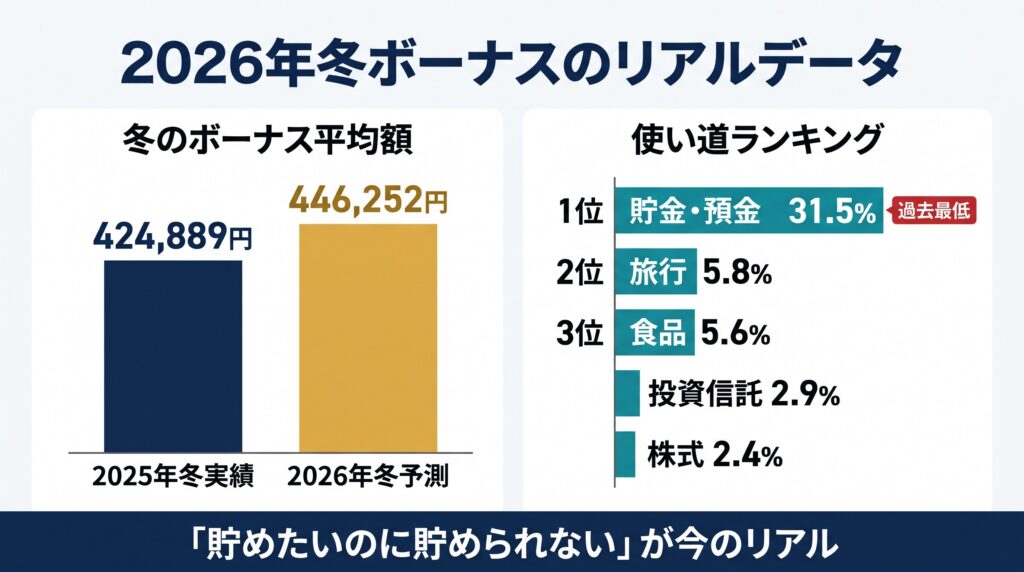
この調査によると、冬のボーナスの使い道の1位は「貯金・預金」で31.5%でした。これは実に13年連続の1位です。2位は「旅行(宿泊を伴うもの)」で5.8%、3位は「食品(ふだん食べるもの)」で5.6%。さらに、「投資信託」が2.9%、「株式」が2.4%と続いています。
この数字を見て、どう思われますか? 圧倒的1位が「貯金・預金」であることには納得がいくでしょう。将来への不安や子どもの教育費、老後資金など、30代・40代にとってお金を貯めたいという意欲は当然のものです。しかし、ここで注目すべきは、この31.5%という割合が「過去最低」であったという事実です。
13年連続でトップでありながら、その割合は減少している。ここから読み取れるのは、「貯金したい(しなければならない)という気持ちは痛いほどあるけれど、現実問題として日々の生活費や物価高の波に飲まれ、なかなか貯金に回す余裕がない」という、現代のリアルな空気感です。みんな「貯めたい」のに、「貯められない」のです。
だからこそ、明確な使い道や配分を決めないままボーナスを受け取ってしまうと、無意識のうちに日々の生活費の補填や、年末年始のイベント消費に吸い込まれ、気づけば消えてしまうことになります。この「貯金が1位なのに過去最低」という結果は、僕たちに対する強い警告だと受け止めるべきでしょう。
ボーナス到着前に決める「3分割ルール」の極意
こうした「気づいたら消えていた」現象を防ぎ、かつ「貯めたいのに貯められない」ジレンマから抜け出すための有効な方法があります。それが、ボーナスが振り込まれる「前」に、用途を3つに分けて配分を決めておく「3分割ルール」です。
2026年11月現在、InstagramなどのSNSを開けば、「冬のボーナスで買うべき18のモノ」といった消費を刺激するカルーセル投稿が溢れています。一方で、ファイナンシャルプランナーによる「冬のボーナスを使う前に決める3つのこと」といったリール動画も話題を呼んでいます。情報の波に飲まれる前に、自分自身の軸をしっかりと持つことが大切です。
ルールの基本は非常にシンプルです。支給される手取り額の予想(あるいは昨年の実績)をもとに、あらかじめ以下の3つのカテゴリーに金額を振り分けます。
- 貯める分
- 使う分
- 投資に回す分
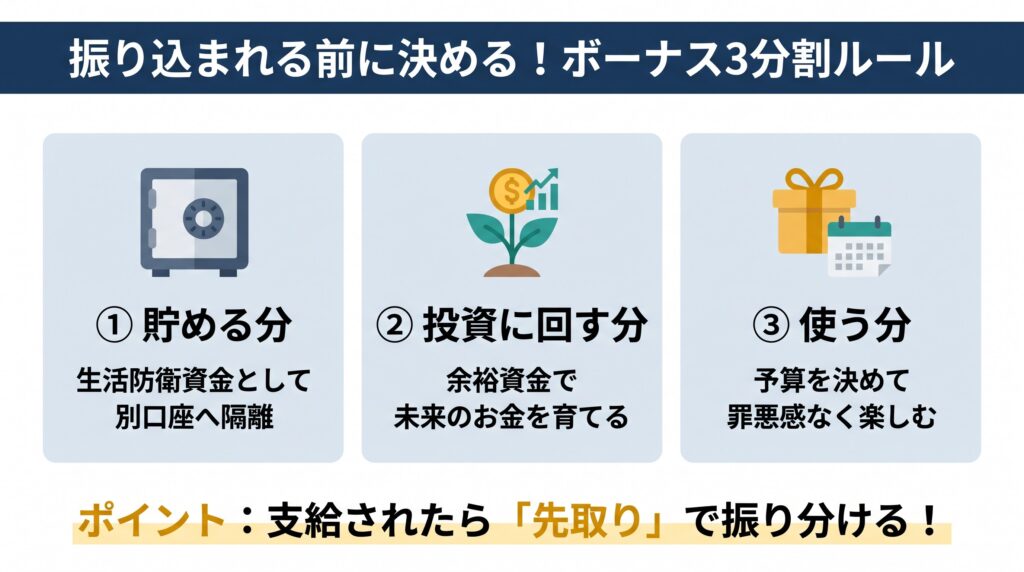
最大のポイントは、「振り込まれたら、まず先にこのルールに従って資金を移動させる(振り分ける)」ということです。お金が手元にあると、人はどうしても使いたくなる生き物です。「余ったら貯めよう」「残ったら投資しよう」という考え方は、ほぼ失敗します。先取りで分けてしまうことで、残りの「使う分」を心置きなく使えるという精神的なメリットも生まれます。
具体的な割合については、「これが正解」という絶対的なものはありません。「貯める分・投資に回す分で50%、使う分で50%」とする家庭もあれば、「子どもの進学が近いから貯める分を70%、使う分は30%」とする家庭もあるでしょう。大切なのは、自分と家族の現状を把握し、納得のいく割合を「家庭ごとに事前に」決めておくことです。
「貯める分」は生活防衛資金として隔離する
ここからは、3分割したそれぞれのカテゴリーについて、具体的な考え方を見ていきましょう。まずは「貯める分」です。
30代・40代は、結婚、出産、マイホームの購入、子どもの進学など、人生の大きなイベントが目白押しの時期です。日常の給与だけではカバーしきれない大きな出費に備えるため、ボーナスの一部を確実に貯金に回すことは必須と言えます。
この「貯める分」の最も重要な位置づけは、「生活防衛資金」の確保です。生活防衛資金とは、病気やケガ、突然の失業、あるいは予測不能なトラブル(例えば車の故障や家の修繕など)に直面した際、当面の生活を維持するための手元資金のことです。もし現時点でこの手元資金が十分に確保できていない場合は、今回のボーナスで少しでも手厚くしておくことをお勧めします。
そして、貯めると決めた分を「普通預金に入れたまま」にしておくのは非常に危険です。給与が振り込まれる普段の口座にボーナスを残しておくと、日々の生活費と混ざってしまい、境界線が曖昧になります。「今月はクレジットカードの引き落としが多いから、ちょっとだけボーナスから拝借しよう」という小さな妥協が、最終的にボーナスを溶かしてしまう原因になります。
そうならないための工夫として、貯めると決めた金額は、給与口座とは別の「貯蓄専用口座」に即座に移動させましょう。物理的に引き出しにくくすることで、生活費への流出をブロックするのです。
「投資に回す分」で未来のお金を育てる
次に「投資に回す分」です。先ほどのPonta調査でも、投資信託や株式にボーナスを充てるという人が一定数存在しました。将来の老後資金や資産形成を考える上で、ボーナスというまとまったお金の一部を投資に回すのは、30代・40代にとって検討したい選択肢の一つです。
近年、多くの人が活用している制度として「新NISA」があります。新NISAには、毎月コツコツと積み立てる「つみたて投資枠」と、まとまった資金で購入できる「成長投資枠」があります。
ボーナス月には、普段の積立設定に加えて「ボーナス月設定」を利用して一時的に積立額を増額したり、成長投資枠を使ってスポット(一括)で購入したりといった選択肢があります。まとまった資金を市場に投入するきっかけとして活用するのも良いでしょう。
ただし、ここで絶対に忘れてはならない注意点があります。それは「投資にはリスクが伴い、元本割れを起こす可能性がある」ということです。投資は、銀行預金のように元本や収益が保証されているものではありません。
だからこそ、「生活に必要な資金」や「近いうちに必ず使う予定のあるお金(例えば来年の車検代や子どもの入学金など)」を投資に回してはいけません。あくまで、当面使う予定のない「余裕資金」の範囲内で行うことが鉄則です。ボーナスの一部を投資に回す行為は、「未来の自分への仕送り」だと考えて、無理のない金額を設定しましょう。
投資には元本割れのリスクがあります。生活費や近いうちに使う予定のお金は投資に回さず、当面使う予定のない余裕資金の範囲で行いましょう。
「使う分」は予算化して「罪悪感なく」楽しむ
そして最後が「使う分」です。貯める分と投資に回す分を確保した残りの金額が、今回自由に使えるお金となります。
実は、この「使う分」をあらかじめ決めておくことには、非常に大きな精神的メリットがあります。それは「罪悪感なく、思い切りお金を使える」ということです。全体の使い道が曖昧なままダラダラと使っていると、何かを買うたびに「こんなに使って大丈夫かな」「無駄遣いしているかも」というモヤモヤがつきまといます。しかし、「この金額までは使ってOK」という枠が明確になっていれば、その枠内での消費は心から楽しむことができます。
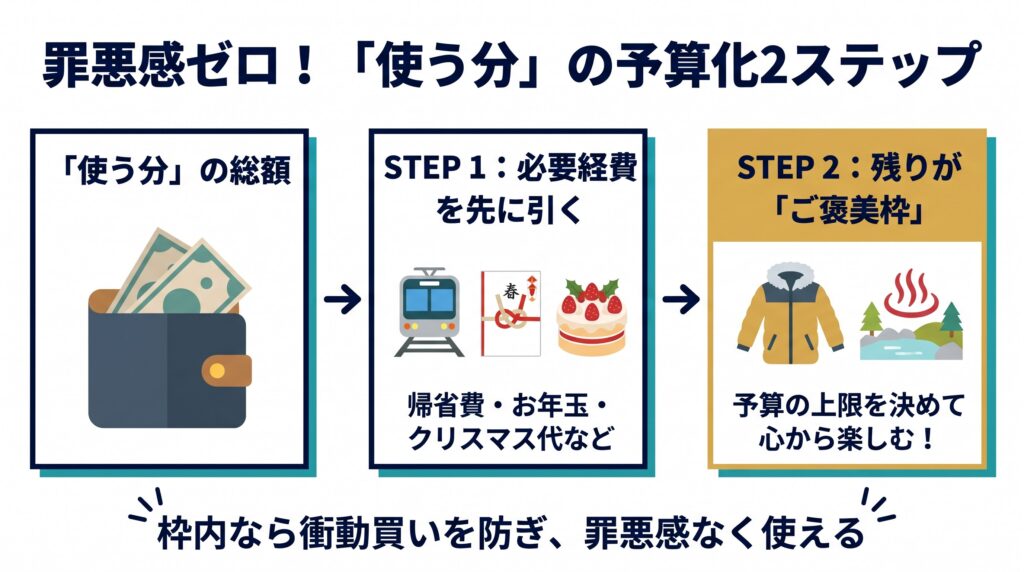
使う分を決める際のステップは以下の通りです。
まずは、年末年始に「必ず発生する出費」をリストアップして先に見積もります。帰省のための交通費、親族へのお年玉、クリスマスケーキや年末年始のご馳走代などです。これらは削ることの難しい必要経費ですから、真っ先に使う分の予算から差し引いておきます。
その上で残った金額が、純粋な「ご褒美分」となります。毎日家族のために、そして自分のために頑張って働いているのですから、ボーナスで欲しかったものを買ったり、ちょっといいレストランで食事をしたりするのは素晴らしいお金の使い方です。
ただし、ここでも「予算を決めて楽しむ」ことが重要です。「コートを新調する(予算〇万円まで)」「家族で温泉旅行に行く(予算〇万円まで)」というように、何にいくら使うかの枠を決めておきましょう。
12月は年末の大セールなど、魅力的な割引が目白押しです。「安くなっているから」という理由だけで予定外のモノを衝動買いしてしまうと、あっという間に使う分の予算は吹き飛びます。あらかじめ予算を決めておき、その範囲内で賢く買い物を楽しむのが、30代・40代のスマートなボーナスの使い方です。
後悔しないためのチェックリスト・注意点
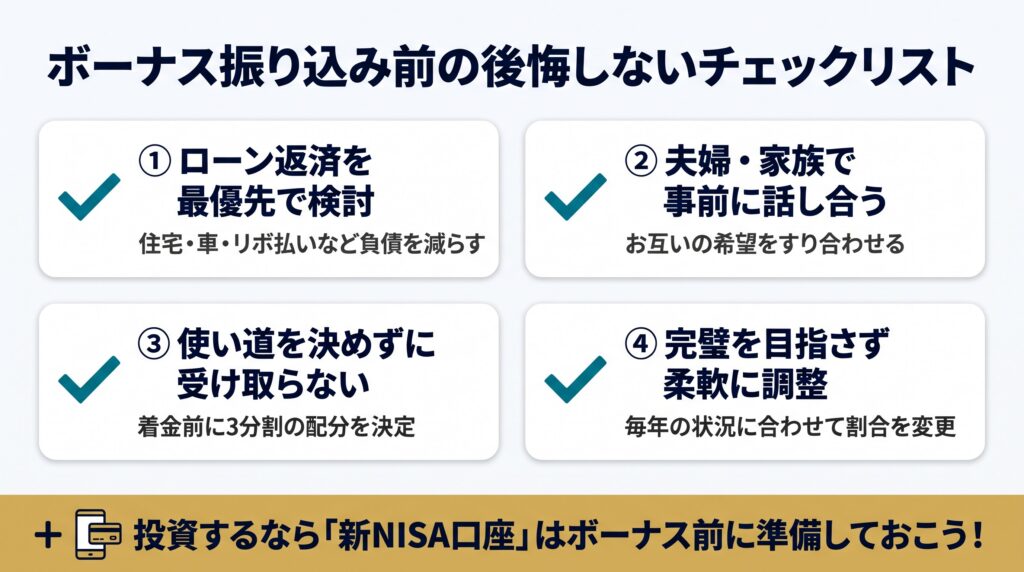
ここまで「3分割ルール」について解説してきましたが、最後により実践的で、後悔しないためのチェックリストと注意点を挙げておきます。ご自身の状況に照らし合わせて確認してみてください。
ローンの返済がある場合は最優先で考慮する
もし、住宅ローンや車のローン、クレジットカードのリボ払いなどを抱えている場合は、「貯める」「投資する」よりも前に、まずは返済を優先して検討するべきです。特に金利の高い借り入れがある場合、ボーナスというまとまったお金が入るタイミングは、負債を減らして家計の土台を立て直す絶好のチャンスです。
夫婦・家族で話し合う時間を持つ
既婚者の場合、ボーナスは「家族のお金」という側面が強くなります。「僕はこう分けたい」と勝手に決めるのではなく、振り込まれる前に夫婦で「今年の冬はどう使おうか」と話し合う時間を持ちましょう。お互いの希望をすり合わせることで、後々のトラブルを防ぐことができます。
使い道を決めずに受け取らない
この記事の最大のメッセージでもありますが、最も危険なのは「とりあえずそのまま口座に置いておく」ことです。金額が大きいため安心感がありますが、日々の生活費と混ざり合い、確実に目減りしていきます。必ず振り込まれる前にシミュレーションしておきましょう。
完璧を目指さず、柔軟性を持つ
「3分割ルール」はあくまでお金を管理するためのツールであり、ガチガチに縛られてストレスを溜めてしまっては本末転倒です。その年ごとのイベントや状況に合わせて、柔軟に割合を変えていくのが長続きのコツです。
「投資に回す分」の受け皿は、ボーナス前に用意しておく
3分割で「投資に回す分」を決めても、肝心の証券口座がなければボーナス月に動けません。新NISAの口座開設には申し込みから利用開始まで時間がかかる場合もあるので、ボーナスが振り込まれる前に用意しておくのがスムーズです。
たとえば松井証券は、新NISAに対応したネット証券の一つです。ボーナス月の増額設定やスポット購入の受け皿として、まず公式サイトで口座開設の流れを確認してみてください。

繰り返しになりますが、投資に回すのは当面使う予定のない余裕資金の範囲だけにしてください。口座を用意することと、実際にいくら回すかを決めることは別物です。
この記事のポイント
- ボーナスは『振り込まれる前』に配分を決めるのが勝負
- 消えやすい理由は『別財布』感覚と年末の出費ラッシュ
- 貯める分は別口座へ隔離、投資分は余裕資金で、使う分は予算化する
- ローンがある人は返済を優先し、夫婦で話し合って決める
- 割合に正解はない。家庭ごとに事前に決めておくことが大切
まとめ
冬のボーナスは、僕たち会社員が日々の苦労を乗り越えた証であり、大切な成果です。せっかく手にしたまとまったお金を「いつの間にか消えていた」という悔しい思い出にしないためには、振り込まれる前の「準備」が全てを決めます。
- 「貯金が1位なのに過去最低」という現代の空気感を理解し、お金の管理に対する意識を持つ。
- 臨時収入を普段の財布と混同しないよう、手元に届く前に「貯める分」「使う分」「投資に回す分」の3分割ルールを決める。
- 貯める分は別口座へ隔離し、投資に回す分はリスクを理解した上で未来へ仕送りし、使う分は予算を決めて罪悪感なく思い切り楽しむ。
このステップを踏むだけで、ボーナスの使い道に対する満足度は大きく変わります。
今年の冬は、ATMの残高を見てニヤニヤするだけでなく、そのお金をどう活かすかという「戦略」を持ったスマートな大人として、充実した年末年始を迎えましょう。あなたの冬のボーナスが、より豊かな生活へのステップアップにつながることを応援しています。