平日ランチ代の見直しで月1万円|30代・40代が無理なく新NISAに回す”ゆる節約”の始め方
※本記事にはプロモーションが含まれます
最近、財布の中身やクレジットカードの明細を見て「今月、なんでこんなにお金がないんだろう……?」と首を傾げた経験はありませんか?
贅沢してないのに、給料日前はいつもカツカツ…これ、なんでなんだろう?
僕も以前は、特別な贅沢をしているつもりはないのに、給料日前になるといつも息苦しさを感じていました。
その「消えたお金」の正体を探っていくと、多くの30代・40代男性が行き着くのが「平日のランチ代」と「無意識の食費」です。
1回1,000円〜1,500円の定食、食後のコンビニコーヒー、そして夕方の小腹を満たすための軽食。一つひとつは少額でも、1ヶ月、1年と積み重なると、驚くほどの金額が胃袋の中に消えていきます。
最近、InstagramなどのSNSでは、自分で作った「節約弁当」の写真をアップし、そこで浮いたお金を新NISAの積立に回す同世代の男性が増えており、密かな話題を呼んでいます。彼らは決して、もやしばかり食べるような悲壮感漂う節約をしているわけではありません。ゲーム感覚で日々の支出を最適化し、スマートに将来への資産作りを楽しんでいるのです。
この記事では、僕たち30代・40代の男性が、極端な節約でストレスを溜めることなく、日々の食費やランチ代を見直すことで「月1万円の投資原資」を無理なく作り出し、それを新NISAでの運用に回すための現実的なステップを解説します。
- 見直すのは平日のランチ代と飲み物代だけでOK
- 目標は月1万円。極端な節約はしない
- 浮いた月1万円は新NISAのつみたて投資枠へ自動で回す
なぜ「平日ランチ代」なのか?見直すべき3つの理由
家計を見直そうと思ったとき、多くの人は「固定費(家賃や保険など)」か「食費(変動費)」のどちらかに着目します。もちろん固定費の削減は効果的ですが、手続きが手間で腰が重くなりがちです。明日からすぐに始められ、かつ「脱おじ」を目指す僕たちにとって、平日ランチ代の見直しにはお金以上の大きなメリットがあります。
1. 変動費の中で最もコントロールしやすく、効果が即座に出る
平日のランチ代を1回1,200円と仮定すると、月に20日出勤した場合、それだけで24,000円になります。もしこれを、手作り弁当やまとめ買いの工夫で1食500円に抑えることができれば、月のランチ代は10,000円。なんと、毎月14,000円ものお金が手元に残ることになります。
週末のレジャーや趣味のお金を削るのは心の豊かさを奪いますが、平日の「ただお腹を満たすためだけの惰性のランチ」を見直すことは、生活の満足度をほとんど下げずに現金を確保できる最高のアプローチなのです。
2. コンビニの「ついで買い」という魔物を断ち切れる
ランチを外食やコンビニで済ませる習慣があると、どうしても「ついで買い」が発生します。「お弁当だけじゃ足りないからホットスナックも」「食後のコーヒーと甘いものも」とカゴに入れているうちに、あっという間に1,000円を超えてしまいます。
ランチのスタイルを変えることは、この「コンビニのレジに向かう回数」そのものを減らすことに直結します。無意識に財布の紐が緩む環境から物理的に距離を置くことは、強力な支出防衛策になります。
3. 「脱おじ」に不可欠な健康・体型管理に直結する
実はこれが、僕たち同世代の男性にとって最も重要なポイントかもしれません。外食の定食やコンビニ弁当は、万人に美味しく感じさせるために糖質・脂質・塩分が多めに設定されています。これを毎日食べていれば、お腹周りに脂肪がつきやすくなるのは当然です。また、ランチに炭水化物をドカ食いすると、午後の強烈な眠気(血糖値スパイク)を引き起こし、仕事のパフォーマンスも低下します。
食費を見直す過程で食事の内容を自分でコントロールできるようになると、摂取カロリーや脂質が自然と抑えられ、ポッコリお腹の解消にもつながります。お金が貯まり、体型もスッキリする。まさに一石二鳥の「脱おじ」戦略なのです。
極端な節約はNG!無理なく続く「月1万円捻出」の具体策
とはいえ、毎日早起きして彩り豊かな完璧なお弁当を作るのは、仕事で疲れている30代・40代の会社員には現実的ではありません。無理をして始めても、3日で燃え尽きてしまっては意味がありません。
ここでは、「ゆるく、長く」続けて、結果的に月1万円の投資原資を生み出すための具体的なステップを紹介します。
ステップ1:飲み物代の「無意識課金」を止める(マイボトル&水筒)
弁当作りにハードルを感じるなら、まずは「飲み物」から変えてみましょう。朝の通勤時に自販機で缶コーヒー(150円)、ランチのお供にお茶のペットボトル(160円)、午後の息抜きにカフェでコーヒー(350円)。これだけで1日約660円、月に20日で13,200円です。
これを、自宅からマイボトルにお茶やコーヒーを入れて持参するスタイルに変えるだけで、ほぼ月1万円の削減目標が達成できてしまいます。最近の保温ボトルは性能が高くデザインもスタイリッシュなものが多いので、デスクに置いておくだけでスマートな印象も与えられます。
ステップ2:「週2回の弁当」から始めるハイブリッド型ランチ
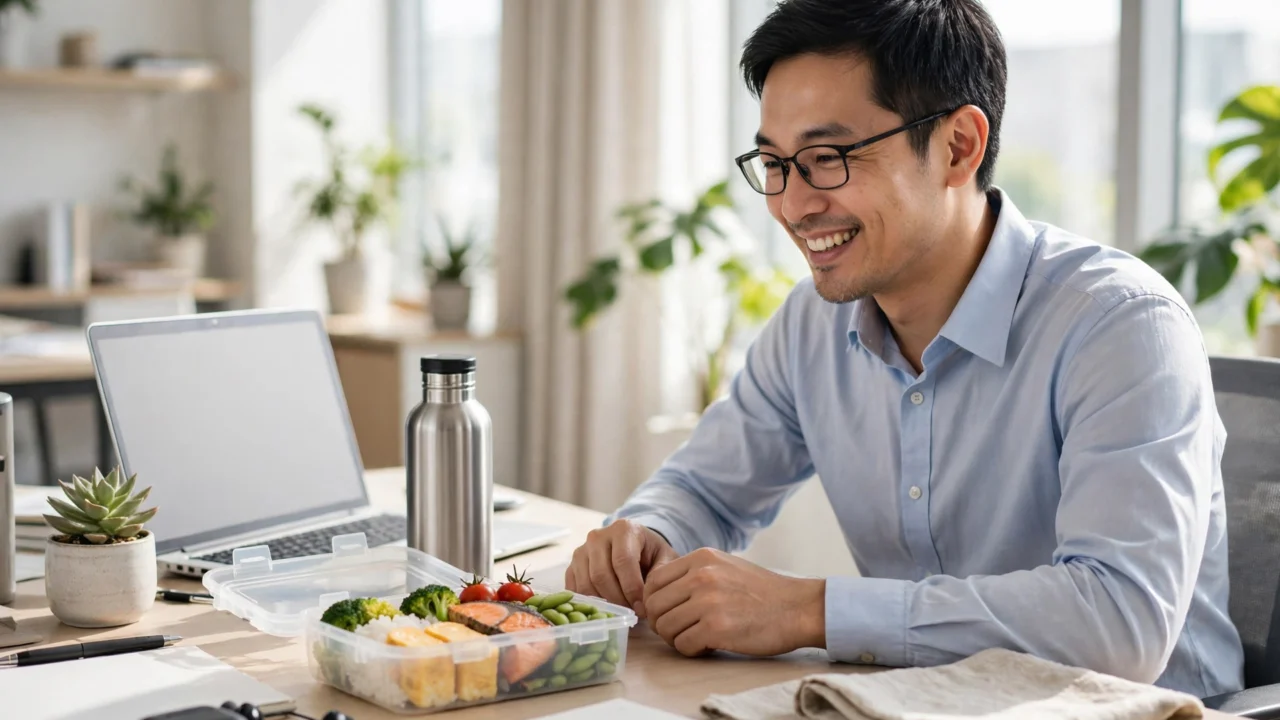
最初から「毎日弁当にする」という極端なルールを課すと必ず挫折します。おすすめは「週2日は弁当、週3日は外食・コンビニ」といったハイブリッド型です。
例えば、月曜と水曜だけはお弁当を持参し、他の日は同僚と外食に行ったり、好きなものを買ったりしてリフレッシュする。これだけでも月のランチ代は数千円確実に浮きます。慣れてきたら弁当の日を週3日、4日と増やしていけばいいのです。柔軟さを持たせることが、大人の習慣化のコツです。
ステップ3:弁当は「映え」を捨てて「ルーティン」にする
Instagramの「節約弁当」を見ると、綺麗なおかずが隙間なく詰められていますが、僕たちが目指すのはあそこではありません。「見栄え」は完全に捨ててください。
ご飯を炊いてタッパーに詰め、週末にまとめ買いして小分け冷凍しておいたブロッコリーや、スーパーの冷凍食品(唐揚げやほうれん草のバター炒めなど)、あるいは茹でただけの鶏胸肉やゆで卵を乗せるだけ。いわゆる「タッパー弁当」や「筋肉弁当」で十分です。「栄養が摂れて腹が満たせればいい」と割り切ることで、準備時間は朝の5分で終わります。
ステップ4:付き合いの外食はケチらない(人間関係の投資)
食費の見直しで陥りがちな罠が、「付き合いが悪くなること」です。上司からのランチの誘いや、後輩とのコミュニケーションの場まで「節約中なんで」と断り続けると、職場の人間関係にヒビが入りかねません。
節約の目的は自分の人生を豊かにするためであって、周囲を不快にさせるためではありません。突発的な誘いには快く応じ、その分、一人の時のランチを徹底的にシンプルにする。このメリハリを意識してください。
浮いたお金の行き先は「新NISA」のつみたて投資枠へ
さて、飲み物代やランチ代を見直して「月に1万円」が手元に残るようになったとします。ここで絶対にやってはいけないのが、「給与口座にそのまま放置すること」です。口座に残ったままだと、「今月は余裕があるな」と錯覚して、結局週末の飲み代やネットショッピングに消えてしまいます。
浮いたお金には、明確な「役割」と「行き先」を与える必要があります。それが「新NISA」です。
「いつか投資しよう」を防ぐ仕組み作り
投資を始められない人の多くは「まとまったお金ができたらやろう」と考えています。しかし、それではいつまで経っても始まりません。食費の見直しで生まれた「月1万円」という少額こそが、投資をスタートする最高の起爆剤になります。
生活費用の口座とは別に、証券口座を開設し、毎月決まった日に自動で引き落とされる設定にしてしまいましょう。「自分の意思」に頼らず、「勝手に投資に回る仕組み」を作ることが、資産形成の第一歩です。
月1万円から始める新NISA(つみたて投資枠)の基本
ここで、話題の新NISAについて簡単に触れておきます。新NISAには「つみたて投資枠」と「成長投資枠」の2種類がありますが、ランチ代で浮いた月1万円を回すべきは「つみたて投資枠」です。
つみたて投資枠は、年間120万円(月額最大10万円)まで、国が定めた基準を満たした優良な投資信託に積立投資ができる制度です。最大のメリットは、ここで得た利益が「無期限で非課税になる」という点です。通常、投資の利益には約20%の税金がかかりますが、NISA口座ならそれが丸々自分の手元に残ります。
「月にたった1万円?」と思うかもしれませんが、侮ってはいけません。毎月1万円でも、世界中の株式に分散投資するようなインデックスファンドにコツコツと積み立てていくことで、10年後、20年後には複利の力でまとまった資産に育つ可能性を秘めているのです。
投資のリスクについて(必ず知っておくべきこと)
ただし、一つだけ強く肝に銘じておいてほしいことがあります。それは、投資には必ずリスクが伴うということです。
銀行の預金とは異なり、「必ず儲かる」「元本保証されている」といったことは絶対にありません。世界情勢や経済の波によって、自分が積み立てた資産の評価額がマイナスになる(元本割れする)時期も必ずあります。
だからこそ、生活費をギリギリまで削って投資につぎ込むのではなく、「ランチ代を見直して浮いた余剰資金(月1万円)」で行うことが重要なのです。余剰資金であれば、一時的に相場が下がっても心に余裕を持ち、焦って売却してしまうような失敗を防ぐことができます。
投資に元本保証はありません。値動きで評価額がマイナスになる時期もあります。生活費を削ってつぎ込むのではなく、見直しで浮いた余剰資金の範囲で行いましょう。
証券口座はどこで開く?
仕組み作りの第一歩は、証券口座の開設です。僕がチェックしている中では、老舗ネット証券の松井証券は新NISAにも対応していて、投資信託の積立も扱っています。口座開設・口座管理手数料は無料なので、まずは口座だけ作って「自動で積み立てる仕組み」を用意するところから始めるのがおすすめです。

節約と投資を「習慣化」するためのメンタル管理術
日々の株価の上下に一喜一憂しない
新NISAを始めると、最初は毎日のようにスマホで口座の評価額をチェックしたくなるものです。「今日は数百円増えた」「今日は下がった」と一喜一憂するのは精神的な負担になります。
インデックス投資を前提としたつみたて投資は、15年、20年という長期スパンで成長の果実を受け取る前提のものです。自動引き落としの設定をしたら、あとは「証券口座のパスワードを忘れる」くらいの鈍感力を持つのが、長続きの秘訣です。
浮いたお金の「全額」を投資に回さなくてもいい
ランチ代の見直しが軌道に乗り、月に1万5千円浮くようになったとします。その場合、全額を投資に回す必要はありません。「1万円はNISAに入れ、残りの5千円は好きなサウナや少し良いディナーに使う」といった具合に、自分へのご褒美(今の生活の楽しみ)と未来への投資のバランスを取ることが大切です。
修行僧のような生活は、大人の男性の魅力を半減させてしまいます。「今を楽しむお金」と「未来に備えるお金」を両立させるからこそ、心に余裕のある「カッコいい大人」でいられるのです。
「自分の人生をコントロールしている」という自己肯定感
この「食費を見直して投資に回す」という一連のアクションから得られる最大の報酬は、実は金銭的なリターンだけではありません。
「無意識に垂れ流していたお金を止め、自分の意志で有益な場所に配置し直した」という事実が、強烈な自己肯定感を生み出します。日々の生活やお金、そして自分の体型すらも「自分自身でコントロールできている」という自信は、仕事のモチベーションや普段の立ち振る舞いにも必ず良い影響を与えてくれます。
この記事のポイント
- 平日ランチ代は変動費の中で一番コントロールしやすい
- まずは飲み物代の見直しと週2回の弁当から始める
- 弁当は「映え」不要、ルーティン化が続くコツ
- 浮いた月1万円は新NISAのつみたて投資枠へ自動で回す
- 投資は余剰資金で。元本保証はないことを忘れずに
まとめ:ランチ代の見直しは、未来の自分への仕送り
「平日のランチ代や食費を見直して、新NISAに回す」。
言葉にすればシンプルですが、これは単なるケチケチ作戦ではなく、30代・40代の僕たちが自らの生活習慣と資産を同時にアップグレードするための、非常に理にかなったライフハックです。
毎日のコンビニ通いを減らし、マイボトルを持ち歩き、時には見栄えを気にしないお弁当を持参する。そして、そこで浮いた月1万円という「小さなお金」を、新NISAという「時間を味方につける箱」へと移し替える。
この小さな行動の積み重ねが、将来の不安を少しずつ溶かし、心身ともに引き締まった「脱おじ」への道を切り拓いてくれます。
まずは明日、いつものコンビニに立ち寄るのを1回だけ我慢するところから始めてみませんか?そしてこの週末、後回しにしていた証券口座の開設手続きを進めてみましょう。未来の自分はきっと、今のあなたの決断に感謝するはずです。